Domain qvza.de kaufen?
Wir ziehen mit dem Projekt
qvza.de um.
Sind Sie am Kauf der Domain
qvza.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain qvza.de kaufen?
Wie funktioniert die steuerliche Anrechnung von ausländischen Quellensteuern? Ab wann und in welchem Umfang ist eine steuerliche Anrechnung von Spenden möglich?
Die steuerliche Anrechnung von ausländischen Quellensteuern erfolgt in der Regel durch das sogenannte Anrechnungsverfahren, bei dem die bereits im Ausland gezahlten Steuern auf die deutsche Steuerschuld angerechnet werden. Die Anrechnung von Spenden ist ab einem Betrag von 200 Euro pro Jahr möglich und beträgt bis zu 20 Prozent des Gesamtbetrags der Einkünfte. **
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern? Kann man die Anrechnung auch rückwirkend geltend machen?
Die steuerliche Anrechnung von ausländischen Steuern erfolgt in der Regel durch Vorlage einer Bescheinigung des ausländischen Finanzamts. Diese ausländischen Steuern können dann auf die deutsche Steuerschuld angerechnet werden. Eine rückwirkende Anrechnung ist in der Regel nicht möglich, da die ausländischen Steuern im Jahr der Zahlung geltend gemacht werden müssen. **

Ähnliche Suchbegriffe für Steuerliche Anrechnung
Top-Angebote
Produkte zum Begriff Steuerliche Anrechnung:
-
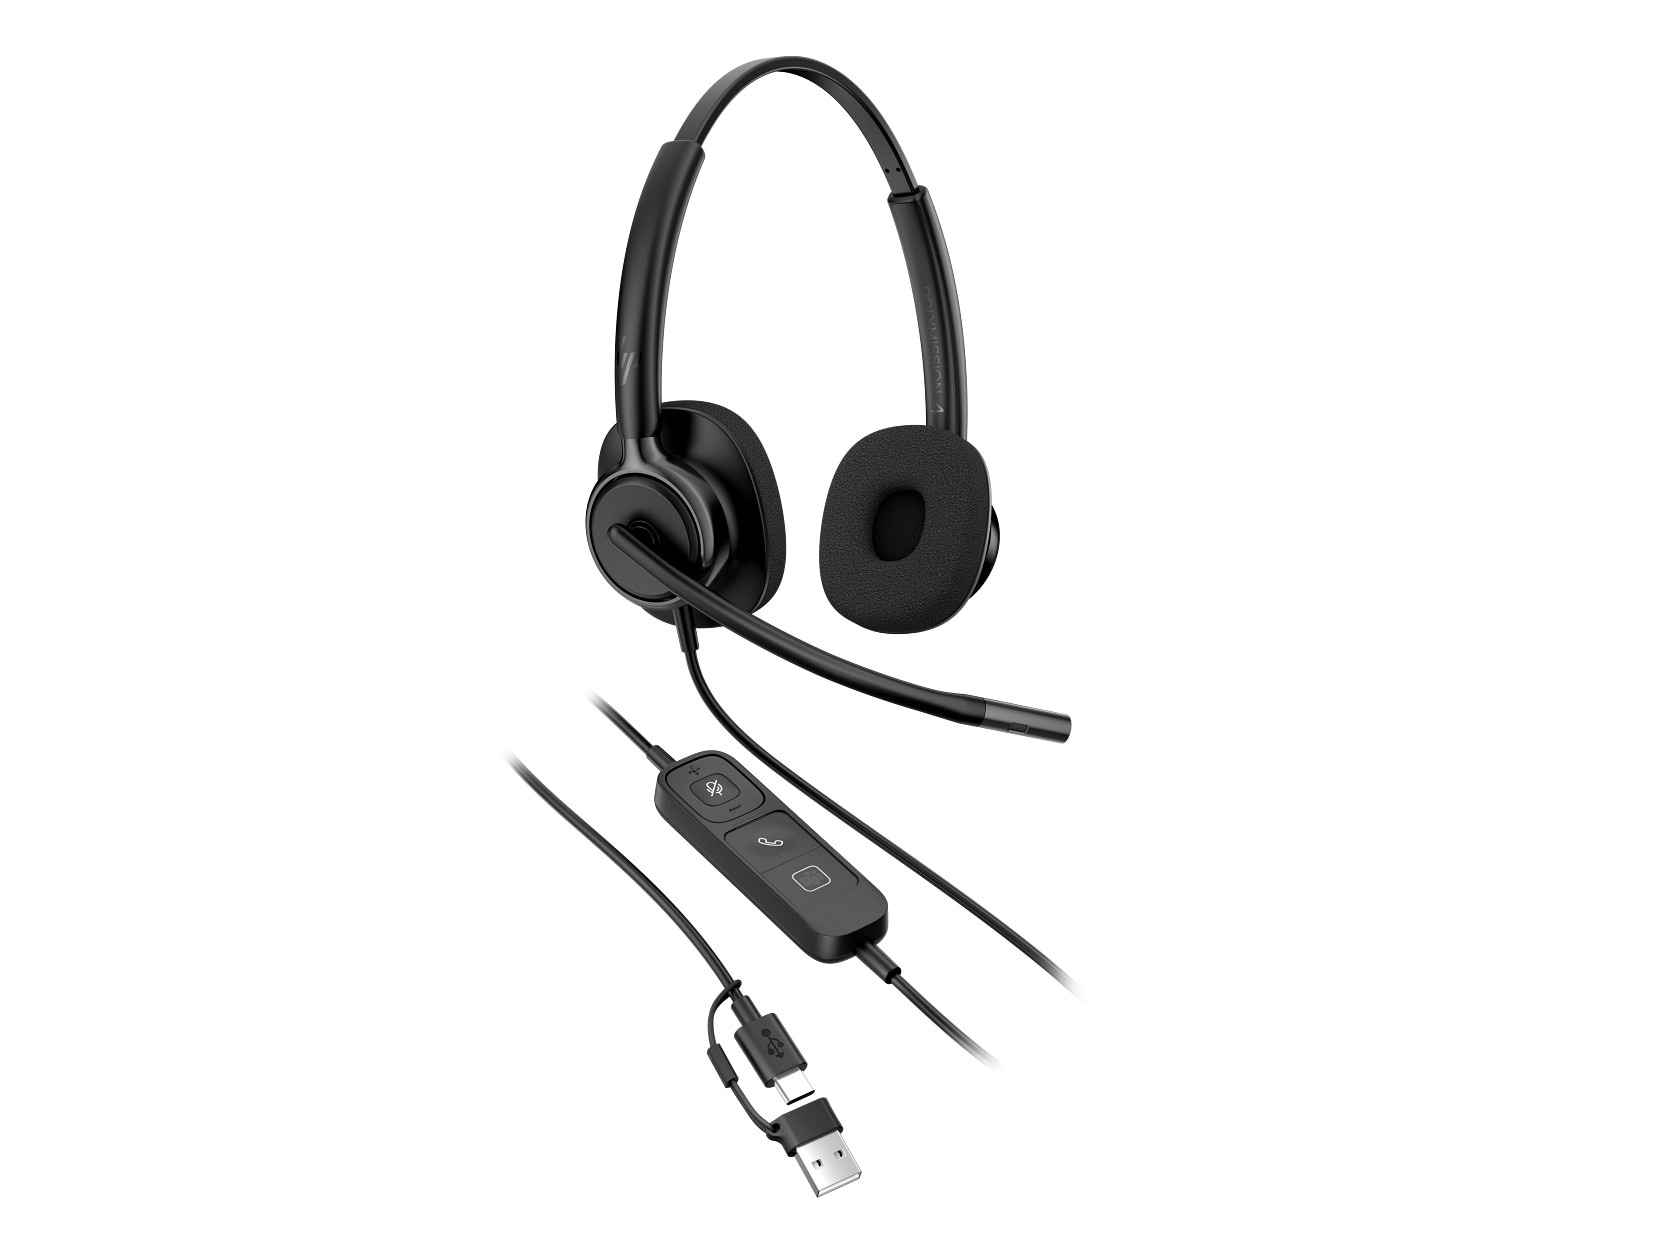
HP | Poly Mission 425 Stereo-Headset USB-C/A, kabelgebunden, KI-Geräuschunterdrückung, Bulk-Verpackung (Kommerzielles Produkt)Ideal für die Anrufverwaltung mit Ihrem PC, Mobiltelefon und Tablet-PC / Genießen Sie ein herausragendes Klangerlebnis / Entspannen Sie sich, während Sie telefonieren, Ihr Headset ist sicher / Anschluss: USB-C/A39,91 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkünfte?
Ausländische Steuern, die auf Einkünfte aus dem Ausland gezahlt wurden, können in Deutschland auf die hier erzielten Einkünfte angerechnet werden. Dafür muss ein Antrag auf Anrechnung gestellt werden und die ausländischen Steuern müssen nachgewiesen werden. Die Anrechnung erfolgt in der Regel bis zur Höhe der deutschen Steuerlast auf die ausländischen Einkünfte. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf meine Einkommensteuer in Deutschland?
Ausländische Steuern, die auf Einkünfte aus dem Ausland gezahlt wurden, können in Deutschland auf die deutsche Einkommensteuer angerechnet werden. Dafür muss ein Antrag auf Anrechnung gestellt werden und die ausländischen Steuern müssen im deutschen Steuerbescheid nachgewiesen werden. Die Anrechnung erfolgt dann auf die deutsche Einkommensteuer, um eine Doppelbesteuerung zu vermeiden. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkünfte? Gibt es bestimmte Bedingungen, die erfüllt sein müssen, um von dieser Anrechnung profitieren zu können?
Die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkünfte erfolgt in der Regel über das Doppelbesteuerungsabkommen zwischen den beteiligten Ländern. Es müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die Zahlung von Steuern im Ausland und die Vorlage entsprechender Nachweise, um von dieser Anrechnung profitieren zu können. Die genauen Regelungen können je nach Abkommen und individueller Situation variieren. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf meine Einkommensteuererklärung? Gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, um von dieser Anrechnung profitieren zu können?
Die ausländischen Steuern werden in der Regel auf die deutsche Einkommensteuer angerechnet, um eine Doppelbesteuerung zu vermeiden. Voraussetzung ist, dass ein Doppelbesteuerungsabkommen zwischen Deutschland und dem jeweiligen Land besteht. Zudem müssen die ausländischen Steuern tatsächlich gezahlt worden sein und nachgewiesen werden können. **

Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkommensteuern? Welche Voraussetzungen müssen dafür erfüllt sein?
Die ausländischen Steuern werden auf die inländischen Einkommensteuern angerechnet, um eine Doppelbesteuerung zu vermeiden. Voraussetzung dafür ist, dass ein Doppelbesteuerungsabkommen zwischen den beiden Ländern besteht. Zudem müssen die ausländischen Steuern tatsächlich gezahlt worden sein und es muss eine entsprechende Bescheinigung darüber vorliegen. **
Welche Voraussetzungen müssen erfüllt sein, damit Unternehmen steuerliche Anrechnungen geltend machen können? Welche Arten von Einkommen können für die steuerliche Anrechnung in Betracht gezogen werden?
Unternehmen müssen in der Regel Steuern zahlen, um steuerliche Anrechnungen geltend machen zu können. Die Voraussetzungen können je nach Land und Steuergesetzgebung variieren. Einkommen aus Dividenden, Zinsen, Lizenzgebühren und ausländischen Quellen können für die steuerliche Anrechnung in Betracht gezogen werden. **
Top-Angebote
Produkte zum Begriff Steuerliche Anrechnung:
-
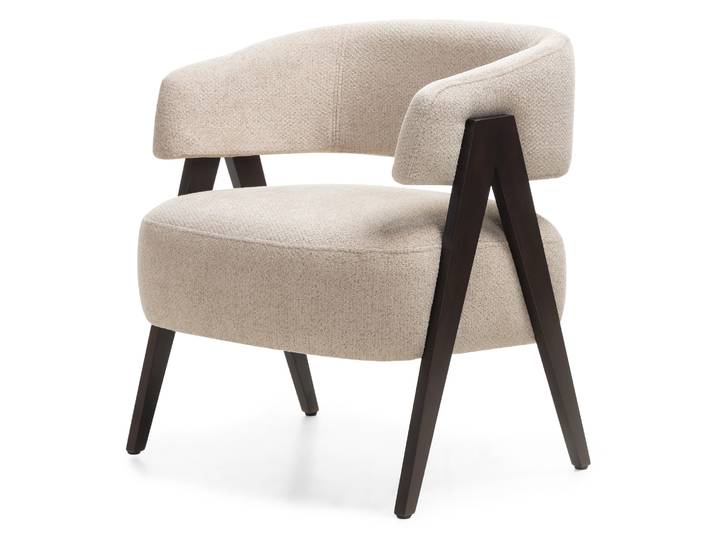
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
HP | Poly Mission 425 Stereo-Headset USB-C/A, kabelgebunden, KI-Geräuschunterdrückung, Bulk-Verpackung (Kommerzielles Produkt)Ideal für die Anrufverwaltung mit Ihrem PC, Mobiltelefon und Tablet-PC / Genießen Sie ein herausragendes Klangerlebnis / Entspannen Sie sich, während Sie telefonieren, Ihr Headset ist sicher / Anschluss: USB-C/A39,91 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Quellensteuern? Ab wann und in welchem Umfang ist eine steuerliche Anrechnung von Spenden möglich?
Die steuerliche Anrechnung von ausländischen Quellensteuern erfolgt in der Regel durch das sogenannte Anrechnungsverfahren, bei dem die bereits im Ausland gezahlten Steuern auf die deutsche Steuerschuld angerechnet werden. Die Anrechnung von Spenden ist ab einem Betrag von 200 Euro pro Jahr möglich und beträgt bis zu 20 Prozent des Gesamtbetrags der Einkünfte. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern? Kann man die Anrechnung auch rückwirkend geltend machen?
Die steuerliche Anrechnung von ausländischen Steuern erfolgt in der Regel durch Vorlage einer Bescheinigung des ausländischen Finanzamts. Diese ausländischen Steuern können dann auf die deutsche Steuerschuld angerechnet werden. Eine rückwirkende Anrechnung ist in der Regel nicht möglich, da die ausländischen Steuern im Jahr der Zahlung geltend gemacht werden müssen. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkünfte?
Ausländische Steuern, die auf Einkünfte aus dem Ausland gezahlt wurden, können in Deutschland auf die hier erzielten Einkünfte angerechnet werden. Dafür muss ein Antrag auf Anrechnung gestellt werden und die ausländischen Steuern müssen nachgewiesen werden. Die Anrechnung erfolgt in der Regel bis zur Höhe der deutschen Steuerlast auf die ausländischen Einkünfte. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf meine Einkommensteuer in Deutschland?
Ausländische Steuern, die auf Einkünfte aus dem Ausland gezahlt wurden, können in Deutschland auf die deutsche Einkommensteuer angerechnet werden. Dafür muss ein Antrag auf Anrechnung gestellt werden und die ausländischen Steuern müssen im deutschen Steuerbescheid nachgewiesen werden. Die Anrechnung erfolgt dann auf die deutsche Einkommensteuer, um eine Doppelbesteuerung zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche Anrechnung
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herzau, Eugen: Grundlagen der Verpackung + VerpackungsprüfungGrundlagen der Verpackung + Verpackungsprüfung , Paket , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 202212, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Herzau, Eugen~Kaßmann, Monika~Volkmann, Frank, Seitenzahl/Blattzahl: 548, Keyword: Container; Deutsches Verpackungsinstitut; Erzeugnishersteller; Festigkeitseigenschaft; Gefahrgut; Karton; Ladeeinheiten; Oberflächeneigenschaft; Packgut; Qualitätsmanagement; REACH; Sicherheit; Transportbelastung; Verpacker; Wellpappe; Füllgut; Kreislaufwirtschaft; Ladungssicherung; Packhilfmittel, Fachschema: Technologie~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle, Fachkategorie: Technologie, allgemein, Warengruppe: TB/Technik/Sonstiges, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth Verlag GmbH, Länge: 237, Breite: 170, Höhe: 23, Gewicht: 1008, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Alternatives Format EAN: 9783410307792, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkünfte? Gibt es bestimmte Bedingungen, die erfüllt sein müssen, um von dieser Anrechnung profitieren zu können?
Die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkünfte erfolgt in der Regel über das Doppelbesteuerungsabkommen zwischen den beteiligten Ländern. Es müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise die Zahlung von Steuern im Ausland und die Vorlage entsprechender Nachweise, um von dieser Anrechnung profitieren zu können. Die genauen Regelungen können je nach Abkommen und individueller Situation variieren. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf meine Einkommensteuererklärung? Gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, um von dieser Anrechnung profitieren zu können?
Die ausländischen Steuern werden in der Regel auf die deutsche Einkommensteuer angerechnet, um eine Doppelbesteuerung zu vermeiden. Voraussetzung ist, dass ein Doppelbesteuerungsabkommen zwischen Deutschland und dem jeweiligen Land besteht. Zudem müssen die ausländischen Steuern tatsächlich gezahlt worden sein und nachgewiesen werden können. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkommensteuern? Welche Voraussetzungen müssen dafür erfüllt sein?
Die ausländischen Steuern werden auf die inländischen Einkommensteuern angerechnet, um eine Doppelbesteuerung zu vermeiden. Voraussetzung dafür ist, dass ein Doppelbesteuerungsabkommen zwischen den beiden Ländern besteht. Zudem müssen die ausländischen Steuern tatsächlich gezahlt worden sein und es muss eine entsprechende Bescheinigung darüber vorliegen. **
-
Welche Voraussetzungen müssen erfüllt sein, damit Unternehmen steuerliche Anrechnungen geltend machen können? Welche Arten von Einkommen können für die steuerliche Anrechnung in Betracht gezogen werden?
Unternehmen müssen in der Regel Steuern zahlen, um steuerliche Anrechnungen geltend machen zu können. Die Voraussetzungen können je nach Land und Steuergesetzgebung variieren. Einkommen aus Dividenden, Zinsen, Lizenzgebühren und ausländischen Quellen können für die steuerliche Anrechnung in Betracht gezogen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.